Facturer en auto-entrepreneur : les mentions dont l'oubli coûte 15 €
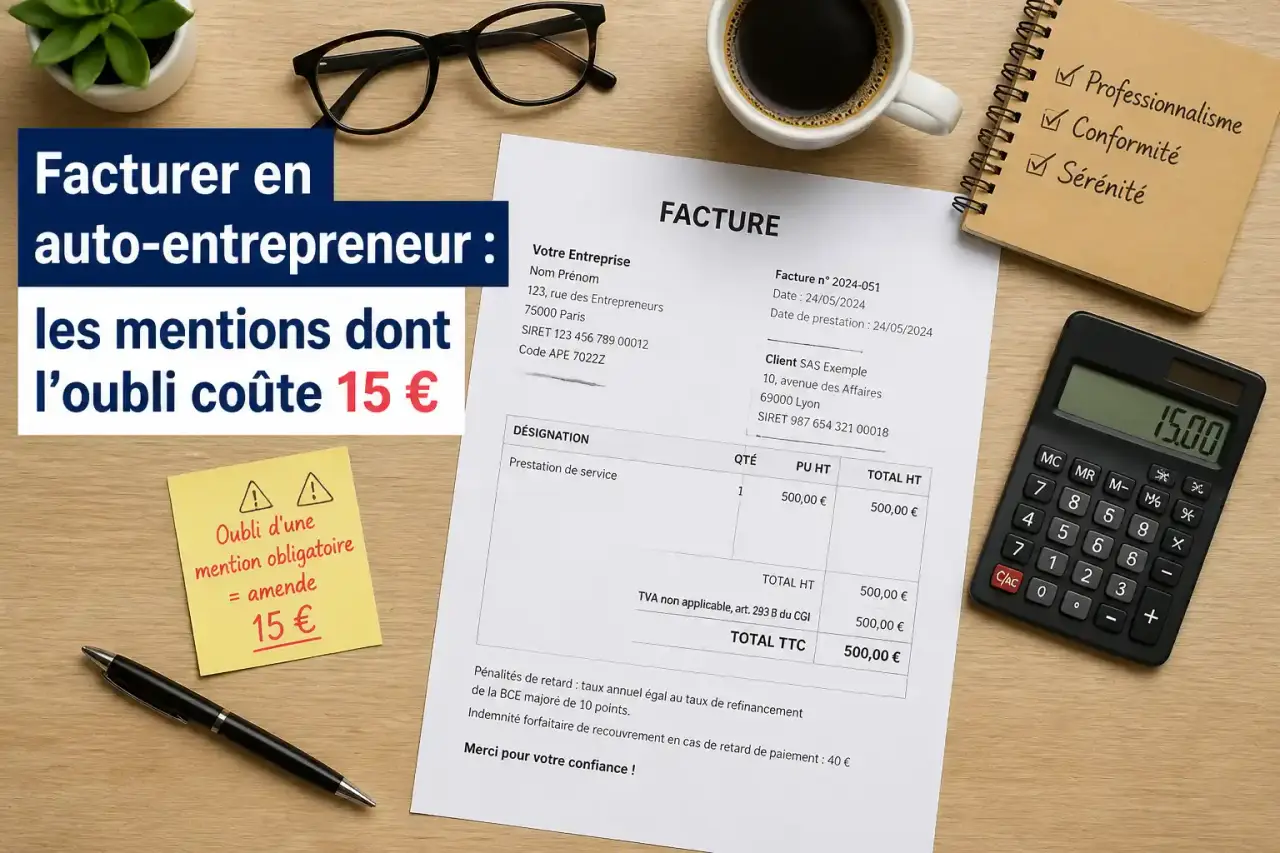
Facturer en tant qu'auto-entrepreneur paraît simple sur le papier : un client, une prestation, un montant. Dans la pratique, chaque facture doit contenir un socle précis de mentions, respecter une numérotation stricte et refléter le bon régime de TVA. Une omission n'est pas anodine : l'administration fiscale peut sanctionner une mention manquante ou inexacte à hauteur de 15 € par erreur, dans la limite de 25 % du montant facturé. Voici comment construire une facture conforme, du premier document émis jusqu'à la déclaration du chiffre d'affaires.
Quelles informations inscrire sur une facture d'auto-entrepreneur ?
Une facture n'est pas un simple reçu : c'est un document juridique qui prouve l'existence d'une transaction et engage la responsabilité de celui qui l'émet. Elle doit donc réunir, sans exception, les éléments qui identifient les deux parties et décrivent précisément ce qui a été vendu ou réalisé.
Calculateur de Facturation
1. Calcul HT vers TTC
TVA : 0.00 €
Total TTC : 0.00 €
2. Calcul des Pénalités de Retard
Indemnité forfaitaire : 40.00 €
Pénalités calculées : 0.00 €
Total dû : 0.00 €
Les informations sur le vendeur
Le document doit comporter le nom et prénom de l'auto-entrepreneur, suivi de la mention « EI » ou « Entrepreneur individuel », l'adresse de l'établissement professionnel, le numéro SIRET et, selon l'activité exercée, une référence d'immatriculation complémentaire : RCS pour un commerçant, RM pour un artisan. Si l'activité nécessite une inscription à la CCI ou à la CMA, ou dépend d'un CFE particulier, ces informations peuvent également être demandées par certains clients professionnels dans le cadre de leurs propres vérifications comptables.
Les informations sur le client et la prestation
Le nom (ou la raison sociale) et l'adresse du client doivent figurer intégralement, ainsi que la date d'émission de la facture, un numéro unique, et la date de livraison du bien ou d'exécution de la prestation lorsque celle-ci diffère de la date de facturation. Vient ensuite la désignation détaillée : nature exacte du produit ou du service, quantité, prix unitaire hors taxes, éventuelles remises, puis le total HT et le montant final à régler. Si l'activité exige une assurance professionnelle ou décennale, son existence doit également être mentionnée sur le document.
Comment appliquer la TVA sur une facture ?
La grande majorité des auto-entrepreneurs relève de la franchise en base de TVA tant qu'ils ne dépassent pas les seuils annuels applicables à leur activité : 176 200 € HT pour la vente de biens et l'hébergement, 72 600 € HT pour les prestations de services et les professions libérales. Dans ce cas, aucune TVA n'est collectée ni reversée, et la facture doit impérativement porter la mention « TVA non applicable, art. 293 B du CGI ».
Lorsque le chiffre d'affaires dépasse ces seuils, ou en cas d'option volontaire pour l'assujettissement, la facture change de nature : elle doit alors indiquer le taux de TVA appliqué, le montant de taxe correspondant et distinguer clairement le prix HT du prix TTC. Certaines prestations réalisées pour des clients professionnels établis dans l'Union européenne relèvent en outre du mécanisme d'autoliquidation, où c'est le client qui déclare la TVA dans son propre pays. Une mention spécifique doit alors l'indiquer sur la facture, accompagnée du numéro de TVA intracommunautaire du client.
Comment numéroter et conserver ses factures ?
La numérotation n'est pas un détail cosmétique : elle constitue la colonne vertébrale de la traçabilité comptable. Chaque facture doit porter un numéro unique, qui s'inscrit dans une séquence chronologique et continue, sans rupture ni doublon. Une pratique courante consiste à adopter un format du type année-mois-numéro d'ordre (2026-09-001, 2026-09-002...), ce qui facilite le classement tout en respectant l'exigence de continuité. Une rupture de séquence, même involontaire, peut éveiller les soupçons d'un contrôle fiscal : un saut du numéro 2026-09-004 au numéro 2026-09-006, par exemple, suggère qu'une facture intermédiaire aurait pu être supprimée après coup.
Une fois émises, les factures doivent être conservées pendant 10 ans, sous forme papier ou électronique. Cette durée s'applique aussi bien aux factures de vente qu'aux justificatifs d'achat professionnel, qui peuvent être réclamés lors d'un contrôle. À partir du 1er septembre 2026, les auto-entrepreneurs devront être en mesure de recevoir des factures électroniques de leurs fournisseurs, une obligation qui s'étendra à l'émission de leurs propres factures électroniques à partir de septembre 2027.
Quelles conditions de paiement indiquer ?
La facture doit préciser la date limite de règlement ainsi que le taux des pénalités de retard applicables. Les délais de paiement usuels vont de 45 jours fin de mois à 60 jours calendaires à compter de l'émission, sauf accord contraire entre les parties. Lorsque le client est un professionnel, une indemnité forfaitaire de 40 € pour frais de recouvrement doit également figurer sur le document : elle est due de plein droit en cas de retard, indépendamment des pénalités elles-mêmes.
Le choix du moyen de paiement dépend aussi de la nature du client. Pour un particulier, le règlement par chèque ou virement au-delà de 3 000 € reste courant, tandis qu'un seuil de 1 100 € s'applique pour certains encaissements auprès d'un professionnel. Virement bancaire, carte bancaire, chèque ou espèces restent tous acceptés, à condition que les moyens choisis soient clairement mentionnés dans les conditions générales de vente lorsque celles-ci existent. Elles ne sont pas obligatoires pour un auto-entrepreneur, mais elles apportent une sécurité supplémentaire en cas de litige.
Que faire en cas d'erreur ou d'impayé ?
Une facture déjà émise et envoyée ne peut jamais être supprimée ou modifiée directement : la seule solution consiste à établir une facture rectificative ou une facture d'avoir. La facture d'avoir annule tout ou partie du montant initial et doit faire référence explicite au numéro de la facture concernée ; une nouvelle facture correcte peut ensuite être émise avec son propre numéro, dans la continuité de la séquence chronologique. Cette règle protège la cohérence du registre comptable et évite toute suspicion de facture masquée.
En cas d'impayé, l'auto-entrepreneur doit d'abord relancer son client à l'amiable, en s'appuyant sur les mentions de pénalités et d'indemnité forfaitaire déjà inscrites sur la facture initiale. Ces clauses, si elles sont bien présentes dès l'émission, donnent une base juridique solide pour réclamer les sommes dues sans avoir à renégocier les conditions après coup. Au-delà d'un certain montant ou d'un certain délai, une procédure de recouvrement judiciaire peut être engagée, mais elle reste rarement nécessaire lorsque la facture est correctement rédigée dès le départ.
Comment facturer puis déclarer son chiffre d'affaires ?
L'émission d'une facture ne déclenche pas automatiquement une obligation déclarative : c'est l'encaissement effectif qui compte pour l'auto-entrepreneur, contrairement à une société classique qui fonctionne en comptabilité d'engagement. Le chiffre d'affaires à déclarer à l'URSSAF, mensuellement ou trimestriellement selon l'option choisie, correspond aux sommes réellement perçues sur la période, sans déduction des frais professionnels engagés pour réaliser la prestation.
Le taux de charges sociales appliqué dépend de la nature de l'activité : 12,8 % pour la vente de marchandises, la restauration et l'hébergement, 22 % pour les prestations de services et les professions libérales. À cela s'ajoute une contribution à la formation professionnelle, comprise entre 0,10 % et 0,30 % selon le statut. Sur le plan fiscal, un abattement forfaitaire s'applique ensuite au chiffre d'affaires déclaré : 71 % pour la vente, 50 % pour les prestations commerciales ou artisanales, 34 % pour les professions libérales, avant calcul de l'impôt sur le revenu, sauf option pour le versement libératoire.
Quel modèle ou outil utiliser pour facturer ?
Un tableur comme Excel permet de créer un modèle de facture personnalisé, en intégrant une formule de calcul automatique du total HT, de la TVA le cas échéant, et du montant TTC. Cette solution convient parfaitement à une activité qui émet peu de factures par mois, à condition de rester rigoureux sur la numérotation et l'archivage des fichiers générés.
Dès que le volume de factures augmente, un logiciel de facturation en ligne devient plus pertinent : il génère automatiquement un numéro conforme, applique le bon régime de TVA selon le profil renseigné, calcule les pénalités et l'indemnité forfaitaire, et conserve l'historique complet pendant la durée légale. Ces outils réduisent la saisie manuelle, limitent le risque d'erreur sur les mentions obligatoires et facilitent le suivi des paiements encaissés au moment de la déclaration URSSAF. Le choix entre un modèle simple et un logiciel dédié dépend surtout du rythme de facturation et du besoin de suivi précis des encaissements sur l'année.